100%母子公司资产划转增值税问题深度解析(1)
关键词
: #企业重组#差额纳税#纳税义务人#土地使用权#子公司
收藏
下载Word
下载PDF
发送邮箱
分享
文章纠错
打印
隐藏提示
展开提示
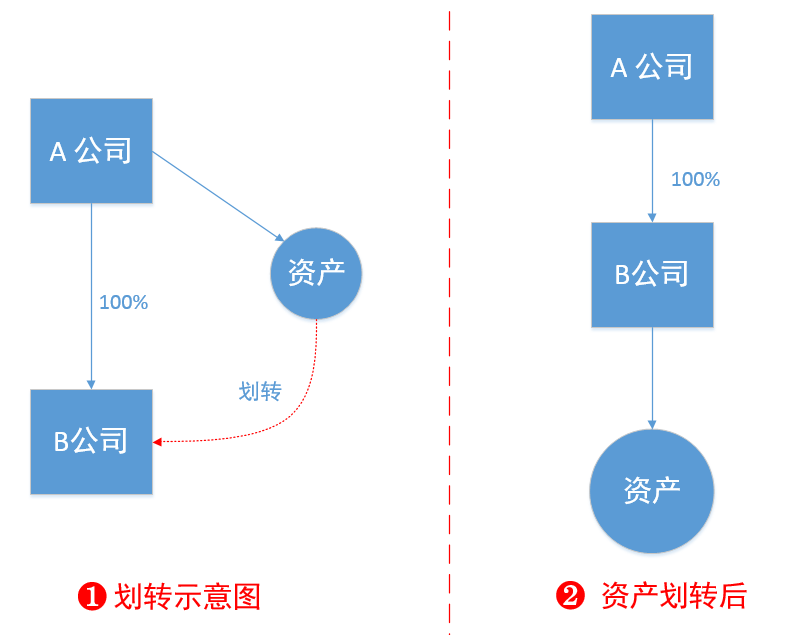
A食品股份有限公司(以下简称A公司)前身成立于1998年,于2011年改制为股份有限公司。在多年经营过程中,逐步形成并3经营了坚果类休闲食品加工与销售、林木种植、水面养殖等业务。 自2016年以来,经公司不断调整和明确经营方向,逐步确定了以坚果类休闲食品研发、加工、销售为主的经营定位,通过不断聚焦经营,休闲食品业务板块增长迅速,自2018年起至2021年四年时间,休闲食品业务,业务收入平均年增长率在35%左右。2022年,公司确定了“成为风味型果仁的领导品牌”的公司愿景,经营规划上拟集中资源和精力做大做强休闲食品业务,并从林木种植、水面养殖等业务领域退出。 鉴于此,为实现公司资源有效配置,优化资产结构,提高管理效率,根据公司的战略规划和产业布局,公司拟将企业内部资产和业务进行重组,将与休闲食品业务相关的资产和负债划转入全资子公司经营。 在本次资产重组业务,将与休闲食品业务相关的固定资产(厂房、设备、车辆等)、无形资产(土地使用权等)、在建工程,与相对应的银行借款、未支付的设备、在建工程尾款等负债,划转至全资子公司B休闲食品有限公司(以下简称B公司),并本着“人随业务、资产走”的原则,对划转涉及员工进行安置。在此过程中对相关涉及的资产负债进行审计及评估,根据鉴证报告,将相关资产及负债以其账面净值划转到全资子公司,并对全资子公司进行增资,完成后,A公司的食品生产相关业务,将由全资子公司B公司独立开展。资产重组的账务处理,遵循会计准则、相关税法的要求进行。 1、本重组方案中所描述的划转或转让的资产负债情况,除金融机构要求平移的非抵押类借款,其余全部为食品生产类非流动资产(厂房与土地、在建工程、生产设备及辅助设备、电力及天然气设施、办公设备等)与其对应的负债(对应资产向金融部门抵押借款、向供方尚未支付完毕的资产进度款、尾款等)。 2、以2022年10月31日作为基准日,对A公司的休闲食品业务相关的资产与负债进行专项审计鉴证并评估,由A公司按照本次相关资产的明细账面净值进行划转,对B公司进行增资。 3、根据专项审计鉴证报告,A公司相关资产及负债以其原资产账面净值划转到全资子公司B公司,划出方A公司与划入方B公司均不确认所得。 (1)本次生产主营业务重组后,相关资产的使用性质或用途均不会发生改变。 (2)本次重组方案A公司将召开董事会及股东会审议通过相关议案。 免责声明:
本文章中所含内容(含转载内容)乃一般性信息,不能视为由深圳答税科技有限公司(以下简称 “答税科技”)所提供的任何专业建议或服务,也不构成任何广告、推荐、要约、要约邀请、承诺和合同。答税科技对本文章所涉及的或从第三方转载的信息及数据的真实性、准确性、完整性和时效性不作任何明示或默示的保证,对于任何因直接或间接采用、转载本文章所提供的信息及数据而造成的损失,答税科技均不承担责任。
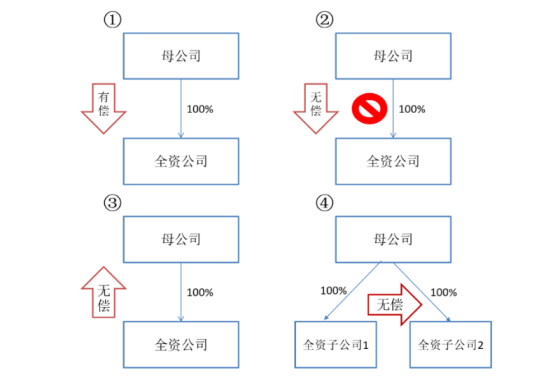 划转的两类架构四种方式
 【产品】交流群
 【财税】交流群


暂时还没有讨论信息